
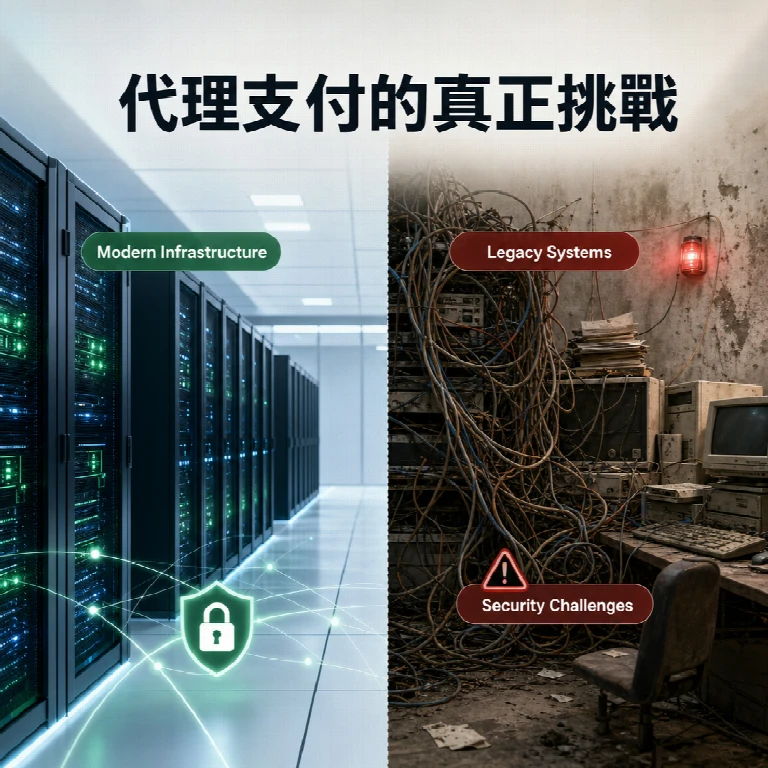
在 2026 年的今天,金融科技領域的發展日新月異,「代理支付」(Agentic Payments)與「代幣化貨幣」(Tokenized Money)等概念正逐步從理論走向實際應用。然而,若我們深入探討這些創新技術全面落地所面臨的障礙,許多人可能會直覺地將焦點放在人工智慧(AI)技術的成熟度上。然而,資深業界觀察家與專家們指出,事實並非如此。真正的關鍵挑戰,並不在於人工智慧本身,而在於金融機構現有的基礎設施以及能否建立起足夠清晰且嚴謹的安全保障機制。
過去這段時間,金融界對於「代理支付」的討論熱度不斷攀升。這種支付模式設想了由智能代理(Agent)自動執行金融交易的可能性,這些代理能夠根據預設的規則、用戶的偏好,甚至是透過機器學習分析,自主判斷並完成支付行為。例如,一個智能代理可能在特定商品價格達到預期時自動下單支付,或者根據家庭預算狀況自動分配資金用於各項開銷。代幣化貨幣則是指將傳統貨幣轉換成區塊鏈或其他分散式帳本技術上的數位代幣,這不僅提高了交易效率,也為智能合約和可程式化支付提供了基礎。
這些技術的潛力無疑是巨大的。它們承諾將為消費者和企業帶來前所未有的便利性、效率以及更精準的財務管理能力。然而,要將這些願景變為現實,絕非單純依賴尖端人工智慧演算法那麼簡單。
業界專家們一再強調,當前金融機構所面臨的核心問題,是其陳舊且分散的資訊系統。許多大型銀行和金融服務提供商,其核心系統往往是數十年前建立的,它們基於老舊的程式語言和架構,彼此之間缺乏彈性的互通性,維護成本高昂,且難以快速疊代更新。這使得整合新的、基於人工智慧和區塊鏈技術的代理支付方案變得異常困難。想像一下,在一個如同打了無數補丁、充滿歷史債務的系統上,試圖建立一個高度自主、實時運作的智能代理,其所面臨的複雜性和風險將會是巨大的。
這就好比在一個老舊的基礎上建造一座高科技的摩天大樓。儘管設計圖再怎麼精美,技術再怎麼先進,如果地基不穩、結構不符現代標準,那麼這座大樓的安全性與實用性都將大打折扣。因此,金融機構需要投入大量的資源和時間,對其核心系統進行現代化改造,使其具備足夠的彈性、可擴展性和安全性,才能夠承載代理支付和代幣化貨幣的複雜操作。
此外,安全性與信任機制更是推動這些技術普及的基石。智能代理支付涉及到資產的自動處理和轉移,這對傳統的風險管理和合規性提出了嚴峻的挑戰。沒有明確且嚴格的保障措施,用戶如何能放心將自己的資金管理權交給一個人工智慧代理?
關鍵在於建立一套全面且易於理解的安全框架。這包括:
首先,透明的決策路徑:智能代理的每一次支付行為,都應當有清晰可追溯的決策路徑。這意味著,當交易發生時,用戶和監管機構都能夠理解代理為何做出該項決策,而非黑箱操作。這對於錯誤糾正、爭議解決以及合規性審查至關重要。
其次,嚴格的權限管理與驗證機制:代理支付系統必須具備多層次的身份驗證和授權管理。用戶必須能夠精準地設定代理的權限範圍,例如單筆交易的上限、每日或每月總額的限制、特定類型的交易限制等。同時,也需要有強大的多重驗證機制,確保只有經過授權的代理才能執行操作,並且在關鍵時刻,用戶可以隨時介入或撤銷代理的權限。
再者,即時監控與異常偵測:由於代理支付是自動化的,因此需要實時的監控系統來追蹤所有交易,並利用人工智慧技術自身來偵測潛在的欺詐行為或異常模式。一旦偵測到可疑活動,系統應當能夠立即暫停交易並通知用戶,甚至自動採取應急措施。
第四,清晰的責任歸屬與爭議解決機制:如果代理支付發生錯誤或產生損失,責任應當如何歸屬?是軟體提供商、金融機構、還是用戶本身?這需要明確的法律框架和業界標準來界定。同時,也必須有高效且公平的爭議解決機制,確保用戶在權益受損時能夠得到及時的補償或修正。
最後,完善的數據隱私與保護:代理支付系統會處理大量的用戶財務數據,如何確保這些數據在傳輸、儲存和處理過程中的隱私與安全,是不可或缺的一環。遵守各國的數據保護法規,並採用先進的加密技術,是建立信任的基礎。
總結來說,儘管人工智慧技術的進步是代理支付和代幣化貨幣發展的引擎,但它並非唯一的,甚至不是最主要的障礙。從 2026 年的視角來看,金融機構若想在這一波數位轉型中佔據先機,就必須優先投資於其核心系統的現代化,並與監管機構、技術夥伴緊密合作,共同建立一套堅實、透明且值得信賴的安全保障框架。只有當這些基礎性問題得到妥善解決,智能代理才能在金融世界中真正發揮其應有的潛力,為大眾帶來更安全、更便捷的金融體驗。否則,即使人工智慧再聰明,缺乏合適的運行環境和明確的規範,也難以實現其宏偉願景。